Domain kennzeichnungsmittel.de kaufen?
Wir ziehen mit dem Projekt
kennzeichnungsmittel.de um.
Sind Sie am Kauf der Domain
kennzeichnungsmittel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kennzeichnungsmittel.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
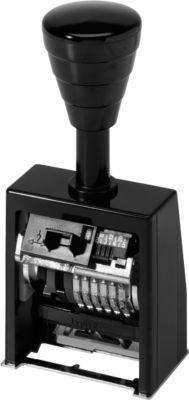
Paginierstempel, zur fortlaufen Nummerierung, 4,5 mm Ziffern* zur fortlaufenden Nummerierung * 6-stellig * Schriftart: Block * Gestell aus bruchfestem Kunststoff * Räder aus Spezialmetall * Schaltkombinationen: 0,1-6, 12 + 20 x * Räder mit Leerfeld * inkl. 1 Colorbox Gr. 2, zum Einfärben107,09 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **


Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Unify EIC-Kennung DECT-Kennung L30251-U600-A395 NEUEIC-Kennung DECT-Kennung L30251-U600-A395 NEU / OVP Herstellernummer: L30251-U600-A395 EIC-Kennung (DECT-Kennung) Wird bei cordless benötigt, wenn über UP0/E-Port auf der Steuerbaugruppe angeschaltet wird. Für die Erstinbetriebnahme von OpenScape Business Cordless und HiPath Cordless Office Systemen muss einmalig die Cordless-Systemnummer (DECT-Identifikation) bestellt und im System eingetragen werden. Sowohl beim Einsatz von SLC16N / SLCN als auch bei Direktanschaltung an UP0/E. max. 1 x pro Cordless System9,45 €*Versand: 6,84 €Sichere Weiterleitung zum Anbieter
-
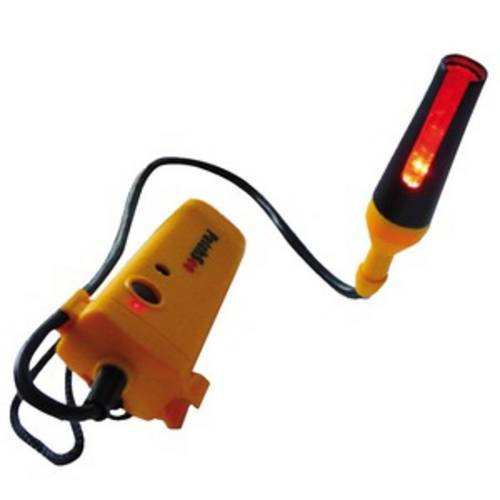
Patchsee PRO-PatchLight - Patchkabel-KennungDas Werkzeug für erhöhte Leistung - 8 Stunden Autonomie - 5 LED Technik (10 000 Betriebsstunden) - Stets im Lademodus verfügbar : Funktioniert im Netzbetrieb, wenn Akkus entladen sind Ergonomie für einfache Lichterkennung in allen Situationen - Dauerlicht und Blinkmodus für einen verbesserten Sichtkomfort und eine leichtere Lichterkennung - Geeignet auch für schwer zugängliche Stecker, wie unter einem Schreibtisch oder bei einem vollen Kabelschrank, dank eines 30 cm langen Kabels - Klammer und Schlaufe, um das PRO-PatchLight während der Lichterkennung zu befestigen. - LED Ein/ Aus Produktbeschreibung - 2 Lichtfarben verfügbar : rot & weiß - Akkubetrieben : 3 x 1.2 V Typ AA - Geliefert mit einer Schutztasche, Akkus und Ladegerät 110-220 V, 50-60 Hz (Geeignet für Kontinentaleuropa bzw. Vereinigtes Königreich und Irland) - Verpackungseinheit : 194,75 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
-
Paginierstempel, zur fortlaufen Nummerierung, 4,5 mm Ziffern* zur fortlaufenden Nummerierung * 6-stellig * Schriftart: Block * Gestell aus bruchfestem Kunststoff * Räder aus Spezialmetall * Schaltkombinationen: 0,1-6, 12 + 20 x * Räder mit Leerfeld * inkl. 1 Colorbox Gr. 2, zum Einfärben107,09 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Auterhoff, Harry: Identifizierung von ArzneistoffenIdentifizierung von Arzneistoffen , Von der fixen Idee zum gesuchten Arzneistoff Über 50 Jahre nach der Erstauflage erscheint der legendäre "Idefix" nun endlich in einer völlig neu bearbeiteten Fassung.Mehr als 150 in Pharmaziepraktika aktuell am häufigsten ausgegebene Arzneistoffe und alle gängigen Trägerstoffe und Salbengrundlagen werden behandelt. Einzelmonographien mit Eigenschaften, Löslichkeiten und Nachweisverfahren auf Basis der Arzneibücher, eine umfangreiche Infrarotspektren-Sammlung und etliche Dünnschichtchromatogramme ermöglichen eine schnelle Zuordnung.Die Inhalte der Neuauflage wurden in mehreren Studienpraktika auf Herz und Nieren geprüft und auf Alltagstauglichkeit getestet - nützlicher geht es nicht! Aus dem Inhalt Vorproben ¿ Elementaranalyse ¿ Trägerstoffe ¿ Systematischer Analysengang (Stas-Otto-Gang) ¿ Farbreaktionen, Gruppenreaktionen und Einzelnachweise ¿ Dünnschichtchromatographie ¿ DC-UV-Kopplung ¿ IR-Spektroskopie , Sonstige > Autopflege & Aufbereitung , Auflage: 7., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240419, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Auterhoff, Harry~Kovar, Karl-Artur~Laufer, Stefan, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., völlig neu bearbeitete Auflage, Abbildungen: 329 Abb., 14 Tab., Keyword: Arzneistoffe; Chemie, Biochemie, Technische Chemie; DC-UV-Kopplung; Dünnschichtchromatographie; Farbreaktionen; Fortbildung; IR-Spektroskopie; Idefix; Identifizierung; Pharmazie; Stas-Otto-Gang; Studium, Fachschema: Arznei - Arzneimittel~Medikament~Pharmaka~Tablette~Arznei / Arzneimittellehre~Pharmakologie~Chemie / Medizin~Chromatographie~Chemie~Massenspektrometrie - Spektrometrie ~Spektroskopie, Fachkategorie: Pharmakologie~Medizinische Chemie, Pharmazeutische Chemie~Spektroskopie, Spektrochemie, Massenspektrometrie~Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 344 Blätter, Länge: 239, Breite: 175, Höhe: 18, Gewicht: 662, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ísberg, Frída: Die MarkierungDie Markierung , Was passiert, wenn Ideen zu Ideologien gerinnen? Poetisch, scharfsichtig und eindringlich erzählt Frída Ísberg von einer Gesellschaft, die per Gesetz Klarheit über Gut und Böse schaffen will. Island in naher Zukunft. Um die öffentliche Sicherheit zu erhöhen, sind bestimmte Wohngebiete nur noch für sogenannte markierte Menschen zugänglich, deren moralische Vertrauenswürdigkeit durch einen Empathie-Test nachgewiesen wurde. Bei den anstehenden Wahlen wird sich entscheiden, ob die allgemeine Markierungspflicht gesetzlich verankert wird. Ob die skeptische Lehrerin Vetur, der einflussreiche Psychologe Óli, die Geschäftsfrau Eyja oder der Schulabbrecher Tristan: Egal welchen Hintergrund sie mitbringen und egal, ob sie die gesellschaftlichen Veränderungen befürworten, hinnehmen oder aktiv gegen sie angehen - sie alle geraten in den Strudel der Verwerfungen einer Gesellschaft, deren neue Spielregeln explosive Folgen haben. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20220903, Produktform: Leinen, Autoren: Ísberg, Frída, Übersetzung: Flecken, Tina, Seitenzahl/Blattzahl: 288, Themenüberschrift: FICTION / Literary, Keyword: Gesellschaft; Freiheit; Entscheidung; Journalist; Hoffnung; öffentliche Überwachung; Öffentliche Sicherheit; Staatliche Kontrolle; Social Credit System; Sozialkredit-System; Gewaltfreiheit; Political Correctness; politische Korrektheit; Meinungsfreiheit; Vertrauen, Fachschema: Isländische Belletristik / Roman, Erzählung, Fachkategorie: Moderne und zeitgenössische Belletristik~Dystopische & utopische Literatur~Belletristik in Übersetzung, Region: Reykjavík, Zeitraum: 2020 bis 2029 n. Chr., Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Control, privacy and safety in society, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 211, Breite: 133, Höhe: 29, Gewicht: 424, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 274772523,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.